
Dépôt bancaire : définition, fonctionnement et usages
 Richard
•
9 octobre 2026
Quand vous confiez de l’argent à une banque, il ne disparaît pas : il change simplement de forme et de place. Le dépôt bancaire représente cette somme versée sur un compte, avec un rôle précis dans votre gestion quotidienne. Il ne faut pas le confondre avec le solde affiché ni avec l’argent immédiatement disponible. Comprendre cette nuance permet de mieux suivre ses mouvements, de sécuriser ses fonds et de savoir comment fonctionne le compte au jour le jour.
Par exemple, si vous versez 250 euros en espèce sur votre compte, ce dépôt vient créditer votre compte de dépôt, mais il ne dit pas tout sur votre capacité à payer ou à retirer. Dans les lignes qui suivent, vous allez voir comment ce mécanisme fonctionne, quels sont ses usages concrets et pourquoi il reste essentiel pour la sécurité de votre argent.
Comprendre ce qu’est un dépôt et à quoi il sert
Un dépôt, c’est tout simplement de l’argent confié à une banque pour être inscrit sur un compte. Dans la vie courante, ce mécanisme sert à centraliser les revenus, payer les dépenses et garder une trace claire des mouvements. Le dépôt n’est pas le solde total, même s’il y contribue : il alimente le compte, tandis que le solde reflète l’ensemble des opérations passées. Pour le client, savoir faire cette distinction est important, car elle évite bien des confusions au moment d’un paiement ou d’un retrait. Et c’est important aussi pour comprendre comment la banque gère les sommes reçues.
Sur un compte courant, le dépôt bancaire sert à faire circuler l’argent sans friction. Vous recevez un salaire, vous déposez une somme, puis vous utilisez ce compte pour régler vos achats, vos prélèvements ou vos virements. Le client n’a pas besoin de garder ses billets chez lui pour les utiliser plus tard. La banque enregistre chaque mouvement, ce qui rend le suivi plus simple et plus sûr. Il faut aussi savoir qu’un dépôt peut venir d’une seule somme ou de plusieurs versements successifs. En complément, découvrez combien de ldd par personne.
La logique du compte de dépôt, expliquée simplement
Le compte de dépôt fonctionne comme un point de passage. Vous y versez de l’argent, la banque l’inscrit, puis vous le mobilisez selon vos besoins. Ce compte courant reste l’outil le plus utilisé pour les opérations du quotidien. On y voit le dépôt initial, les entrées suivantes et les sorties liées aux dépenses. Autrement dit, le compte sert de base, et le dépôt en est l’alimentation régulière.
Ce que le client confie réellement à la banque
Quand un client effectue un dépôt, il ne remet pas seulement des billets : il confie une somme à la banque pour qu’elle la conserve et l’enregistre. Cette relation bancaire repose sur la confiance, mais aussi sur des règles précises. Le dépôt devient une écriture sur le compte, pas un simple tas d’argent immobilisé. C’est ce qui rend le suivi bancaire fiable et lisible.
Pourquoi ce mécanisme est important au quotidien
Au quotidien, un dépôt facilite les paiements, les remboursements et l’organisation du budget. Il permet de garder une trace des entrées d’argent, de sécuriser les montants et de préparer une dépense prévue. Sans ce mécanisme, chaque opération serait plus compliquée à suivre. Pour beaucoup de foyers, c’est le moyen le plus simple de gérer un revenu régulier et de garder une vision claire des finances.
- dépôt et solde ne désignent pas la même chose
- le compte courant sert aux opérations de tous les jours
- l’argent disponible dépend aussi des opérations en attente
- la banque enregistre le mouvement avant l’usage effectif des fonds
Les formes d’argent confié à la banque
Un dépôt peut prendre plusieurs formes selon la façon dont l’argent arrive sur le compte. Le cas le plus concret reste l’espèce, mais il existe aussi le chèque et le virement. L’argent liquide, composé de billets et de pièces, circule physiquement avant d’être inscrit. À l’inverse, l’argent scriptural passe directement d’un compte à un autre, sans manipulation matérielle. Pour le client, connaître ces différences aide à choisir la bonne opération selon l’urgence, le montant et le justificatif souhaité.
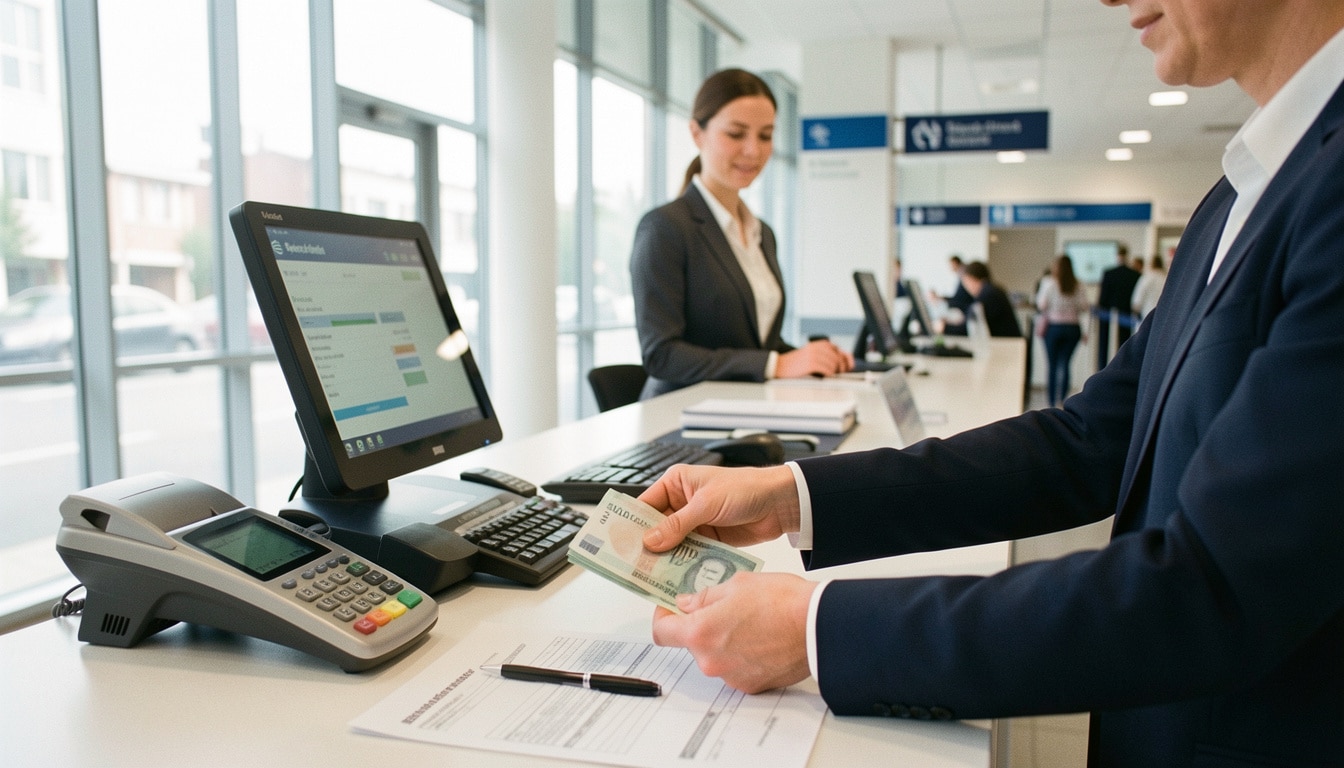
Dans une agence, le dépôt d’espèce se fait souvent au guichet ou via un automate prévu pour cela. Le dépôt par chèque demande un bordereau et un contrôle plus précis. Le virement, lui, crédite le compte sans passage de billet. Chaque opération laisse une trace différente et n’offre pas le même délai d’enregistrement. C’est pourquoi il est utile de savoir quelle forme convient le mieux à votre situation.
Quand l’argent liquide arrive sur le compte
Quand vous apportez de l’espèce, la banque transforme ce liquide en écriture bancaire. Un billet de 50 euros ou une liasse de 200 euros n’a plus le même statut une fois le dépôt validé. Le guichet ou l’automate compte, vérifie et crédite. Cette étape est pratique si vous avez reçu du cash après une vente ou un service rendu. Pour approfondir ce sujet, consultez notre guide sur comment remplir un bordereau de remise de chèque.
Ce que change un chèque ou un virement
Avec un chèque, le dépôt dépend de la vérification et du traitement de l’opération. Avec un virement, l’argent arrive directement d’un autre compte, ce qui simplifie souvent la lecture du mouvement. Dans les deux cas, la banque enregistre une opération, mais le justificatif et le délai ne sont pas identiques. Le client doit donc savoir quel moyen correspond à son besoin.
Dépôt à vue, dépôt à terme et épargne
On parle aussi de dépôt à vue quand l’argent reste disponible immédiatement. Le dépôt à terme, lui, immobilise la somme pendant une durée convenue. Enfin, l’épargne regroupe des produits conçus pour conserver ou faire fructifier l’argent. Cette distinction est utile, car elle change la disponibilité, la rémunération et le niveau d’engagement du client.
| Forme d’alimentation | Caractéristique principale |
|---|---|
| Espèce | Versement physique de billets ou de pièces |
| Chèque | Crédit après contrôle et traitement |
| Virement | Transfert direct entre comptes |
| Dépôt à terme | Somme bloquée pour une période définie |
Comment déposer de l’argent sans se tromper
Pour réussir un dépôt, le plus simple est de préparer l’opération avant d’aller en agence. Selon la banque, vous pouvez passer par un guichet, un automate ou parfois une application en ligne pour suivre l’enregistrement. Le conseiller peut vous aider si le montant est important ou si vous hésitez sur la procédure. Un justificatif peut aussi être demandé dans certains cas, surtout quand l’origine des fonds doit être clarifiée. L’idée est de déposer sans stress, avec les bonnes pièces et le bon service.
Une situation fréquente, c’est celle d’un professionnel qui rentre avec de l’espèce après une journée de vente. Il vérifie ses billets, remplit son bordereau et choisit le point de dépôt le plus rapide. Une autre situation, plus simple, concerne un particulier qui verse un chèque reçu d’un proche. Dans les deux cas, mieux vaut garder une preuve de l’opération. Cela évite les doutes si l’enregistrement prend un peu de temps.
Au guichet ou sur automate : quelle méthode choisir ?
Le guichet reste rassurant si vous voulez parler à un conseiller et vérifier votre dépôt avec une personne en face de vous. L’automate, lui, est pratique pour gagner du temps et éviter l’attente en agence. Si votre banque propose une application, elle peut servir à préparer le dépôt ou à suivre son statut en ligne. Le bon choix dépend surtout de votre besoin de contrôle et de rapidité.
Les pièces à préparer avant l’opération
Avant de déposer, gardez votre pièce d’identité, votre relevé de compte si besoin et le justificatif lié à l’origine des fonds. Pour un dépôt de billets, comptez l’espèce à l’avance et séparez les pièces des billets. Pour un chèque, vérifiez la signature et le montant inscrit. Cette préparation réduit les erreurs et accélère le passage au guichet.
Ce qu’un conseiller peut vérifier avec vous
Un conseiller peut contrôler la cohérence du montant, la lisibilité du bordereau et la présence d’un justificatif si la situation l’exige. Il peut aussi vous expliquer le délai d’enregistrement ou la marche à suivre si l’automate refuse l’opération. Ce service est utile quand le dépôt est inhabituel, plus élevé que d’ordinaire ou lié à une situation particulière.
- Comptez l’argent ou vérifiez le montant du chèque.
- Préparez votre pièce et le justificatif utile.
- Choisissez le guichet, l’automate ou l’application.
- Remplissez ou validez le bordereau de dépôt.
- Conservez la preuve de l’opération.
Ce que la banque fait ensuite avec les fonds déposés
Une fois les fonds déposés, la banque ne les laisse pas simplement dormir. Elle les inscrit dans son activité de gestion et peut les utiliser pour financer des crédits, soutenir ses opérations et organiser ses ressources. Le capital confié devient une base de travail, avec un rendement attendu selon le produit choisi. Pour la banque, ces fonds sont une matière première essentielle ; pour vous, ils restent une somme suivie sur un compte. Le risque dépend alors du type de placement, pas du simple dépôt sur un compte courant.
Ce mécanisme explique pourquoi un livret, un dépôt à terme ou un simple compte ne jouent pas le même rôle. La banque peut garder une partie des fonds, en prêter une autre et investir selon ses règles internes. Cette circulation crée un lien entre votre argent et l’économie réelle. Elle permet aussi de comprendre pourquoi le capital déposé conserve une place centrale dans le système bancaire.
Pourquoi les dépôts aident à financer l’économie
Quand beaucoup de clients laissent des fonds sur leurs comptes, la banque dispose d’une ressource stable pour financer des projets, des achats immobiliers ou des besoins de trésorerie. Ce mouvement soutient les entreprises et les ménages. Sans dépôts, la banque aurait moins de moyens pour prêter. Le dépôt devient donc un point d’entrée vers le financement de l’activité économique.
Le lien entre dépôt, crédit et création monétaire
Le dépôt alimente le bilan de la banque, puis une partie peut servir à accorder un crédit. Quand un prêt est octroyé, de nouveaux fonds circulent sur le système bancaire. C’est l’une des bases de la création monétaire. Le terme compte ici : votre argent ne reste pas figé, il participe à une mécanique plus large d’échanges et de financement.
Ce que cela implique pour la sécurité du capital
Pour vous, l’enjeu principal reste la sécurité du capital. Un dépôt sur un compte courant n’a pas la même logique qu’un investissement plus exposé au risque. Le livret, le terme ou d’autres produits peuvent offrir un rendement différent, mais avec des règles distinctes. Il faut donc savoir ce que vous cherchez : garder, prêter indirectement à l’économie ou viser un produit plus rémunérateur.
- les fonds déposés deviennent une ressource pour la banque
- une partie peut financer des crédits
- le capital reste distinct d’un investissement risqué
- le rendement dépend du produit choisi
Bien choisir selon son objectif d’épargne ou de projet
Le bon choix dépend d’abord de votre épargne et de votre projet. Si vous devez garder du cash disponible pour une dépense proche, le compte de dépôt reste la solution la plus souple. Si vous cherchez davantage de rendement, un livret ou un placement de durée peut mieux convenir. Les frais, les délais et le besoin de liquidité doivent entrer dans votre plan. Une solution adaptée aujourd’hui peut devenir moins pratique si votre date de besoin change.
Imaginons Léa, qui veut rembourser une avance familiale dans trois mois. Elle a intérêt à garder ses fonds accessibles et à éviter toute solution trop bloquée. À l’inverse, si votre objectif est de constituer une réserve pour un projet social ou un achat plus lointain, vous pouvez accepter une disponibilité moindre. Le bon plan consiste à aligner revenu, horizon de temps et niveau de sécurité recherché.
Choisir entre disponibilité et rendement
La disponibilité rassure, le rendement attire, mais les deux ne vont pas toujours ensemble. Plus l’argent reste accessible, plus la solution est simple à utiliser. Plus vous cherchez à faire travailler l’épargne, plus la souplesse peut diminuer. Il faut donc arbitrer selon vos priorités, sans oublier les frais éventuels et les conditions de sortie.
Adapter le placement à un projet précis
Pour un projet à court terme, mieux vaut garder une marge sur un compte facile d’accès. Pour un projet à date plus lointaine, vous pouvez envisager une solution plus organisée. Si votre revenu est irrégulier, la prudence consiste à conserver un coussin de sécurité. Cela évite de devoir rembourser dans l’urgence ou de toucher à l’épargne prévue pour autre chose.
Les bons réflexes pour garder une marge de sécurité
Gardez toujours une réserve pour les imprévus, vérifiez les frais et notez la date à laquelle vous aurez besoin des fonds. Comparez aussi la simplicité de retrait, surtout si vous utilisez du cash de manière fréquente. Cette discipline vous aide à choisir une solution cohérente et à éviter les mauvaises surprises quand un besoin urgent apparaît.
- vérifier la disponibilité des fonds
- estimer la date du besoin réel
- contrôler les frais et les délais
- garder une réserve de sécurité
FAQ – Questions fréquentes sur le dépôt bancaire
Qu’est-ce qu’un dépôt bancaire, en termes simples ?
C’est une somme d’argent confiée à une banque et inscrite sur un compte. Le dépôt sert à alimenter le compte courant ou un autre support, avec une trace claire des mouvements.
Quelle différence entre dépôt, compte courant et épargne ?
Le dépôt est l’action ou la somme versée, le compte courant est l’outil du quotidien, et l’épargne vise plutôt à conserver ou faire fructifier l’argent sur une durée plus longue.
Peut-on déposer des espèces à tout moment ?
En pratique, cela dépend des horaires de l’agence, de l’automate et des règles de votre banque. Le conseiller peut vous indiquer la méthode la plus simple selon votre situation.
Faut-il un justificatif pour déposer de l’argent ?
Pas toujours, mais un justificatif peut être demandé si le montant est important ou si l’origine des fonds doit être précisée. Mieux vaut le prévoir pour éviter un blocage.
Un dépôt est-il immédiatement disponible ?
Pas forcément. Un dépôt en espèce peut être traité rapidement, mais un chèque ou certaines opérations en ligne peuvent demander un délai avant d’être utilisables.
Que faire si l’automate refuse l’opération ?
Vérifiez d’abord le montant, l’état des billets et la procédure affichée. Si le problème continue, demandez l’aide d’un conseiller au guichet ou utilisez un autre service.
La banque peut-elle limiter certains dépôts ?
Oui, selon les règles internes, les contrôles de conformité ou le type d’opération. Le conseiller peut vous expliquer les limites applicables et les documents à fournir.
Comment savoir quelle solution est la plus adaptée ?
Regardez votre besoin de liquidité, votre horizon de temps et les frais éventuels. Si vous hésitez, demandez conseil à votre banque pour choisir la solution la plus cohérente.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque