
Calendrier de versement de la retraite CNRACL
 Richard
•
2 octobre 2026
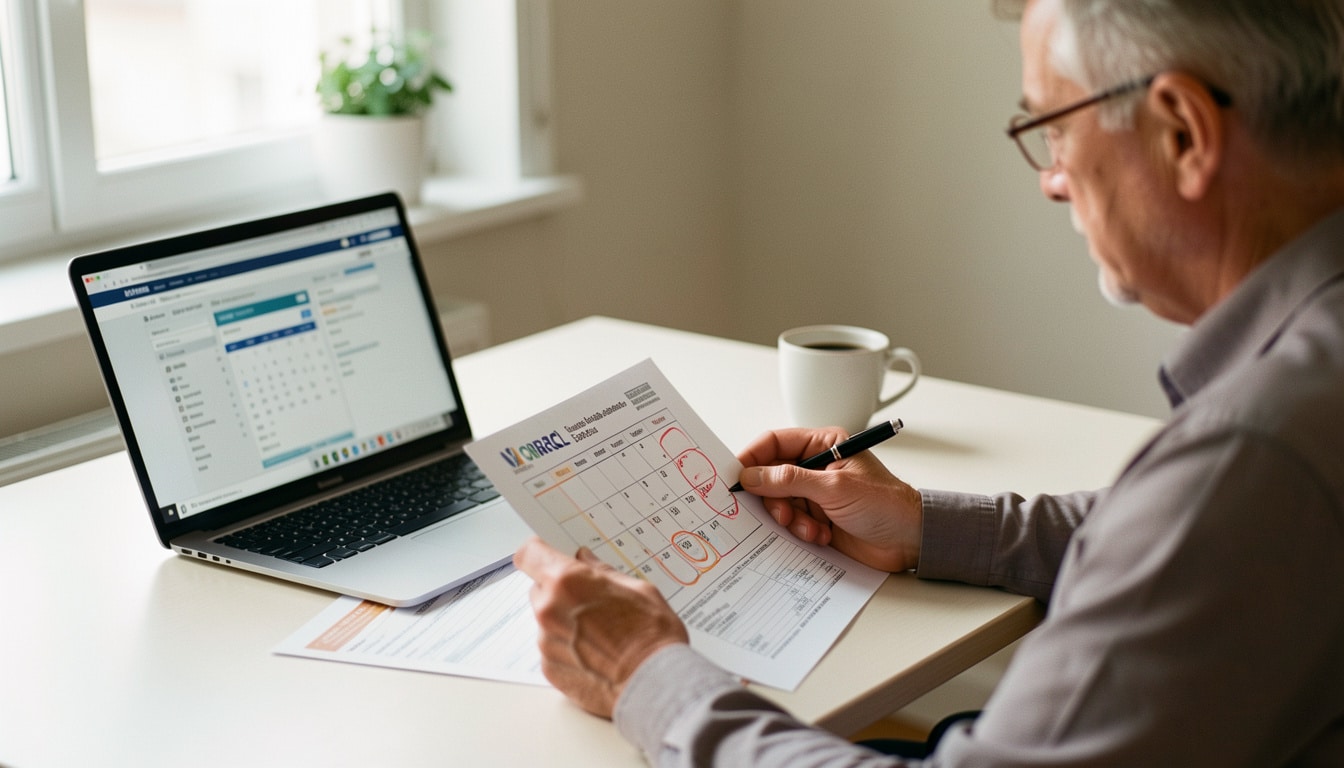
Vous surveillez votre calendrier avec un peu d’appréhension ? C’est normal : le versement retraite cnracl 2025 représente le repère mensuel qui vous aide à suivre votre pension sans stress. Il est essentiel de comprendre qu’une date de mise en paiement ne correspond pas toujours au jour où l’argent apparaît sur votre compte. En pratique, un virement lancé un mercredi de janvier peut être visible le jour même ou plus tard selon la banque. Ce guide vous aide à lire le calendrier, à vérifier le crédit et à anticiper les cas particuliers dès le début de l’année.
Comprendre le calendrier annuel des paiements CNRACL
Pour suivre votre retraite, commencez par lire le calendrier comme un outil simple : il indique quand la CNRACL décide de verser la pension, pas forcément quand la banque la crédite. La retraite des fonctionnaires territoriaux et hospitaliers suit un rythme régulier, mais chaque mois peut réserver un léger décalage. En janvier, par exemple, un mercredi de paiement peut tomber juste après un jour férié, ce qui change la lecture pratique. Gardez en tête que la retraite est gérée par la CNRACL, puis relayée par votre banque. Le retraité gagne ainsi en visibilité sur sa pension, son budget et son activité bancaire.
Voici quatre repères utiles pour lire le calendrier sans vous tromper : la date affichée correspond à la mise en paiement, la pension peut arriver plus tard sur le compte, le mois de décembre mérite toujours une vérification, et la banque peut modifier le crédit effectif d’un jour à l’autre. Pour un fonctionnaire, cette lecture évite bien des inquiétudes. Le service social de la caisse peut aussi aider si une situation particulière vous interroge. Enfin, pensez à publier ou conserver vos repères dans un espace personnel afin de suivre la retraite de façon plus claire.
Lire les dates sans se tromper entre mise en paiement et crédit sur le compte
Dans le calendrier, la CNRACL peut verser la pension à une date précise, mais la banque applique ensuite son propre traitement. C’est là que la retraite devient parfois source de doute : le virement a bien été émis, mais il n’est pas encore visible. Le jour de paiement peut être un mercredi, un jeudi ou un vendredi, selon le mois. Pour la pension d’un retraité, cette différence entre émission et crédit est normale. Le professionnel de la banque parle souvent de date de valeur, alors que le service de retraite parle de mise en paiement. Ces deux repères ne sont pas identiques.
Retenez cinq repères mois par mois : janvier peut démarrer avec un décalage, février reste souvent stable, mars et avril suivent un rythme régulier, mai et juin peuvent bouger si un jour férié tombe au mauvais moment, juillet et août demandent de vérifier les délais bancaires, septembre et octobre sont généralement plus lisibles, novembre peut être modifié, et décembre est souvent avancé pour les fêtes. Le calendrier de retraite reste donc un outil pratique, mais il faut le lire avec méthode. Une aide simple consiste à comparer la date annoncée et la date réelle de crédit sur votre compte.
| Date de mise en paiement | Crédit bancaire habituel |
|---|---|
| Mercredi | Le même jour ou sous 1 à 2 jours ouvrés |
| Jeudi | Souvent visible avant le week-end selon la banque |
| Vendredi | Parfois crédité le jour même, parfois le lundi suivant |
| Décembre | Peut être avancé avant les fêtes |
Si votre retraite est versée un mercredi, le compte peut être crédité très vite, mais ce n’est pas garanti. Une pension émise en décembre peut aussi arriver plus tôt pour éviter les jours non ouvrés. Le calendrier CNRACL sert donc à anticiper, pas à promettre l’heure exacte du virement. En cas de doute, gardez le réflexe de vérifier votre banque avant de demander une action au service concerné. C’est souvent la meilleure façon de suivre votre pension sans stress.
Repérer les mois sensibles du calendrier, de janvier à décembre
Certains mois méritent une attention particulière : janvier, février et mars peuvent être perturbés par les jours fériés de début d’année ; avril, mai et juin demandent de surveiller les jours ouvrés ; juillet, août et septembre sont souvent plus fluides ; octobre et novembre peuvent changer selon le placement du mercredi ; décembre reste le mois le plus sensible. La retraite et la pension suivent alors le calendrier, mais la banque peut allonger le délai. Pour un retraité, cette vigilance évite de confondre un simple retard de virement avec un problème réel.
La CNRACL sert la retraite des fonctionnaires territoriaux et hospitaliers, et son calendrier annuel aide à planifier les dépenses du foyer. Un fonctionnaire en activité qui prépare sa carrière ou un retraité qui gère sa complémentaire peut ainsi mieux organiser ses prélèvements. Le service social peut aussi orienter vers une aide si une situation devient complexe. Enfin, n’oubliez pas qu’un calendrier publié en janvier doit être relu en décembre, car une action de prévention simple consiste à vérifier chaque mois les changements annoncés.
Pourquoi le virement n’apparaît pas toujours le même jour
Le versement retraite cnracl 2025 peut être visible sur votre compte avec un léger décalage, et ce décalage n’a rien d’exceptionnel. La retraite suit une date de mise en paiement, puis la banque applique son propre traitement. Selon l’établissement, la pension apparaît le jour même, le jeudi suivant ou parfois le vendredi. Ce risque de décalage augmente quand la date tombe près d’un week-end. Le calendrier sert donc de repère, mais il ne remplace pas le suivi bancaire. Pour une pension de retraite, cette différence entre envoi et réception est fréquente, surtout en décembre.
Le délai bancaire s’explique simplement : le virement doit passer entre plusieurs systèmes avant d’être crédité. La banque peut alors afficher la pension avec un jour ouvré de retard, surtout si le paiement a été lancé un mardi ou un mercredi. Voici quatre délais habituels : crédit immédiat dans certains cas, affichage sous 24 heures, traitement sous 48 heures, ou attente plus longue lors d’un jour non ouvré. La retraite n’est donc pas bloquée ; elle circule. Si le service bancaire parle de date de valeur, cela signifie seulement que la somme est prise en compte avant d’être visible.
Le délai bancaire expliqué simplement
Quand la CNRACL décide de verser la pension, la banque n’inscrit pas toujours la somme au même moment. Ce virement suit une chaîne technique, et le jour de réception peut varier d’un compte à l’autre. Un retraité peut voir sa pension le mercredi, tandis qu’un autre l’aperçoit jeudi ou vendredi. Le risque principal n’est pas la perte, mais le simple délai. Pour la retraite, cela reste normal. Le calendrier permet donc de prévoir, mais la banque garde sa marge de traitement. En pratique, mieux vaut attendre un jour ouvré avant de s’inquiéter.
Voici quatre cas où le versement peut être avancé : si le paiement tombe un samedi, si un dimanche bloque le traitement, si un jour férié s’intercale, ou si la fin de décembre impose un ajustement avant les fêtes. Dans ces situations, la CNRACL peut publier une date plus tôt pour éviter un jour non ouvré. La retraite de janvier peut aussi être rapprochée du début du mois. Le risque de confusion vient souvent d’un changement de calendrier, pas d’une erreur. Un employeur public n’intervient plus ici, mais le principe du jour ouvré reste central.
Week-ends, jours fériés et mois de décembre : ce qui peut changer
Le calendrier de retraite devient plus sensible quand la date tombe un mardi, un mercredi ou un jeudi à proximité d’un week-end. La banque peut alors décaler le crédit effectif. En décembre, la pension est souvent surveillée de près, car les fêtes, les jours non ouvrés et les fermetures partielles peuvent changer le rythme. La CNRACL cherche alors à verser avant la période la plus chargée. Pour la retraite, ce mécanisme limite les risques de retard. Le retraité gagne ainsi en visibilité sur son budget et sur ses prélèvements.
Si le virement tarde à arriver, commencez par vérifier votre relevé bancaire, puis comparez la date annoncée avec le calendrier. Ensuite, contrôlez si le jour était ouvré ou non ouvré. Enfin, contactez votre banque avant de demander une action au service de retraite. Cette démarche évite les demandes inutiles et rassure rapidement. Le droit à la pension n’est pas remis en cause par un simple délai technique. En cas d’invalidité ou de situation particulière, l’aide sociale peut aussi orienter vos démarches.
Que faire si le virement tarde à arriver ?
Si la pension n’apparaît pas tout de suite, gardez votre calme : un retard de 24 à 48 heures reste possible. La retraite suit un calendrier, mais chaque banque traite les virements à son rythme. Le risque réel n’est pas toujours le paiement, souvent c’est le délai d’affichage. Vérifiez d’abord le jour de mise en paiement, puis votre compte, puis les éventuels jours fériés. Si le problème persiste, une demande au service compétent peut être utile. La prévention consiste surtout à anticiper le mois de décembre et les périodes de forte activité bancaire.
Vérifier sa pension et suivre les mises à jour officielles
Pour rester serein, consultez toujours une information officielle sur votre retraite. Le calendrier, la date de paiement et les éventuelles mises à jour doivent venir d’une source fiable, pas d’une rumeur partagée sur un forum. Votre espace personnel est souvent le meilleur point de départ pour suivre la pension, télécharger vos documents et vérifier une demande en cours. Le service social peut aider si une situation devient difficile, notamment en cas d’invalidité ou de changement de carrière. En janvier, février ou octobre, la vigilance reste la même : la retraite se contrôle avec méthode.
Voici quatre réflexes avant de contacter la caisse : relire la date annoncée, vérifier le compte bancaire, attendre un jour ouvré, puis comparer avec le calendrier officiel. Voici quatre bonnes pratiques de suivi mensuel : conserver vos relevés, noter les mois sensibles, consulter l’espace personnel, et anticiper les changements en décembre. Voici quatre points pour rester dans le bon cadre : demander une aide en cas de doute, garder vos documents utiles, prévenir votre banque si besoin, et vérifier chaque action liée à la pension. Cette routine simple réduit le risque d’erreur et facilite la retraite du fonctionnaire retraité.
Où consulter les informations fiables sur sa retraite
Pour suivre votre pension, privilégiez les pages institutionnelles, votre espace personnel, les documents de retraite et les communications officielles. La CNRACL publie les repères utiles, mais il faut toujours vérifier la dernière version du calendrier. En janvier, février, mars ou avril, une mise à jour peut changer une date. En juillet, août, septembre, novembre ou décembre, le même réflexe reste valable. Une banque peut aussi préciser ses délais de traitement, ce qui aide à comprendre un virement. Évitez les sources non officielles : elles donnent parfois une information incomplète ou dépassée.
Le bon réflexe consiste à demander d’abord une vérification simple, puis à changer de canal si nécessaire. Dans votre espace personnel, vous retrouvez souvent les documents liés à la carrière, à l’activité passée, à la complémentaire et à la pension. Le retraité peut ainsi suivre sa retraite sans stress. Si une demande concerne un droit particulier, notamment en cas d’invalidité, la prévention passe par la lecture attentive des notices et par la conservation des justificatifs. Pour anticiper un changement de calendrier, pensez à publier vos repères dans un agenda personnel et à contrôler le mois suivant dès la fin du précédent.
Les bons réflexes pour suivre son dossier sans stress
Un suivi mensuel simple évite beaucoup d’inquiétude. Commencez par vérifier la date de versement, puis le virement sur votre compte, puis la cohérence avec le calendrier. Si un mercredi semble absent, attendez le jour ouvré suivant avant d’agir. Si la pension de décembre arrive plus tôt, notez-le pour l’année suivante. Le service social peut aider à orienter une demande, mais la première étape reste toujours la vérification personnelle. Le retraité qui garde ses documents et son espace personnel à jour gagne du temps et limite le risque d’erreur.
FAQ – Questions fréquentes sur le paiement de la retraite CNRACL
Quand la pension est-elle mise en paiement chaque mois ?
Elle est lancée selon le calendrier mensuel prévu, puis créditée par votre banque après traitement.
Pourquoi la date de crédit varie-t-elle selon la banque ?
Chaque banque applique ses propres délais techniques et ses jours ouvrés de traitement.
Que vérifier si le virement n’apparaît pas ?
Contrôlez d’abord le relevé, le jour de paiement et les jours fériés avant de contacter le service.
Le paiement est-il avancé en décembre ?
Oui, il peut l’être pour éviter les jours non ouvrés et les fêtes de fin d’année.
Où trouver le calendrier officiel mis à jour ?
Sur les communications officielles et dans votre espace personnel, avec la dernière version publiée.
Vous aimerez aussi
 Retraite

 Retraite
 Retraite
 Retraite