
Bien choisir sa mutuelle dans la fonction publique
 Richard
•
26 octobre 2026
Quand votre reste à charge grimpe, chaque euro compte et le bon contrat peut faire une vraie différence. La mutuelle de la fonction publique est un repère utile pour comparer les garanties, mesurer la protection réelle et éviter de payer trop cher pour des soins mal remboursés. Elle aide à choisir une formule qui correspond à votre profil, à votre budget et à vos besoins de santé. En pratique, elle facilite la décision, garantit une lecture plus claire des offres et assure un meilleur arbitrage entre coût et couverture.
Pour un agent du public, la participation de l’employeur peut changer la donne, mais elle ne suffit pas toujours. Le mutuel idéal n’est pas forcément le moins cher : il doit surtout répondre à vos dépenses concrètes. Voyons donc comment comparer, quels critères regarder et quelle formule choisir selon votre situation.
Pourquoi une couverture santé dédiée change vraiment la donne
Une couverture pensée pour la santé des agents publics ne ressemble pas toujours à une formule généraliste. Elle peut mieux coller aux besoins d’un agent exposé à des soins réguliers, à des déplacements ou à une organisation de travail particulière. Dans la santé, le bon niveau de mutuelle fait la différence au moment du remboursement. Pour un fonctionnaire, il devient plus simple de choisir une complémentaire adaptée, surtout quand la couverture obligatoire laisse un reste à payer. Et vous pouvez pouvoir comparer des services utiles avant de signer. Pour approfondir ce sujet, consultez notre guide sur meilleure mutuelle fonction publique.
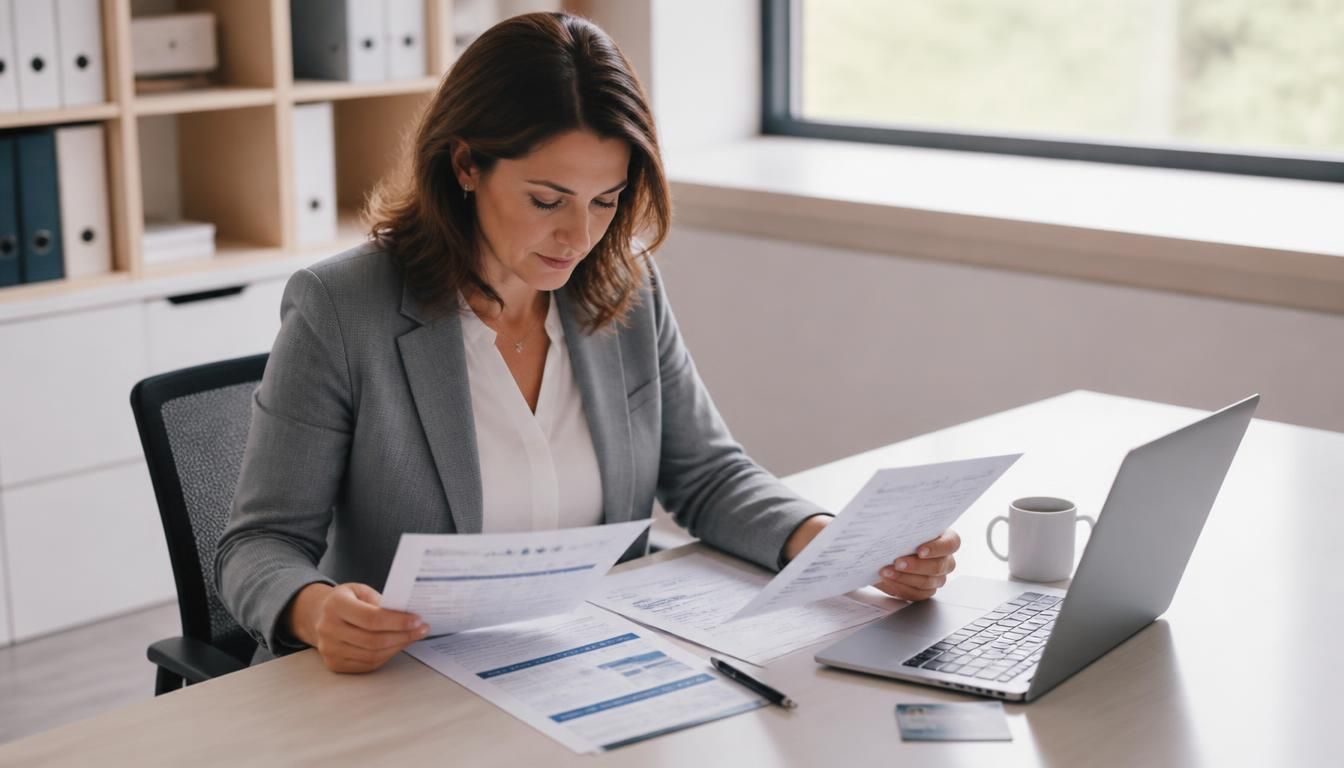
Avant de choisir, vérifiez ce que la santé vous coûte vraiment et ce que la mutuelle couvre réellement.
Ce qu’une offre spécialisée apporte de plus
Une offre spécialisée peut proposer une lecture plus lisible des garanties, avec des niveaux pensés pour la santé courante, l’hospitalisation ou les soins coûteux. Elle met souvent en avant des services plus proches du quotidien d’un agent du public. La mutuelle devient alors un outil de protection, pas seulement un contrat administratif. Si vous comparez bien, vous voyez vite la différence entre une formule standard et une santé plus ciblée. L’important n’est pas le discours commercial, mais ce que la mutuelle rembourse vraiment. En complément, découvrez mutuelle fonctionnaire.
Pour quels profils elle devient la plus utile
Elle devient particulièrement utile si vous consultez souvent, si vous avez des enfants, ou si vous anticipez des soins dentaires ou optiques. Un agent en poste dans un service exigeant n’a pas les mêmes attentes qu’un jeune actif en bonne santé. La mutuelle doit alors suivre votre rythme de vie et votre santé réelle. C’est là que la comparaison prend tout son sens : mieux vaut une formule ajustée qu’un contrat trop large, trop coûteux ou mal calibré. Vous pourriez également être intéressé par mutuelle police nationale.
- niveau de remboursement sur les soins fréquents
- prise en charge de l’hospitalisation et des dépassements
- qualité des services d’assistance et de prévention
- souplesse du contrat selon votre évolution de santé
Ce qu’il faut comparer avant de signer un contrat
Avant de signer un contrat, regardez d’abord les garanties qui changent vraiment la facture. Le bon réflexe consiste à comparer le remboursement, les frais restants et la cotisation mensuelle. Un contrat peut sembler attractif à 32 euro par mois, puis laisser 180 euro de charge sur un soin important. À l’inverse, un contrat plus cher peut couvrir la totalité de certains frais. Pour choisir, il faut donc comparer la cotisation avec la protection réelle, pas seulement avec le prix affiché.
Le bon contrat se lit ligne par ligne : hospitalisation, dentaire, optique, auditif et services. Ce sont ces postes qui font la différence sur votre budget.
Les garanties qui pèsent le plus dans la décision
Les garanties les plus décisives restent l’hospitalisation, le dentaire et l’optique, car ce sont les frais les plus lourds. Une bonne garantie doit annoncer un remboursement clair, avec des plafonds lisibles et des frais maîtrisés. Si la cotisation grimpe de 12 euro pour une meilleure prise en charge, l’écart peut valoir le coup. Mais si le contrat ne change presque rien au remboursement, mieux vaut comparer encore. La vraie question est simple : payez-vous pour une promesse ou pour une protection utile ?
Comment lire un devis sans se tromper
Sur un devis, repérez la garantie principale, le remboursement en pourcentage ou en forfait, puis les frais qui restent à votre charge. Vérifiez aussi si la cotisation augmente avec l’âge ou selon le niveau choisi. Un bon contrat ne cache pas ses limites. Vous devez pouvoir comprendre, en quelques minutes, ce que vous payez et ce que vous recevez. Si un poste semble généreux mais que le reste est faible, le contrat perd vite de sa valeur. C’est souvent là que se joue la bonne décision.
| Critère | À vérifier |
|---|---|
| Hospitalisation | Chambre, dépassements, frais annexes |
| Dentaire | Prothèses, implants, plafonds |
| Optique | Monture, verres, renouvellement |
| Auditif | Appareils, entretien, renouvellement |
| Services | Assistance, téléconseil, prévention |
Fonction territoriale, hospitalière ou d’État : des besoins différents
Le statut change beaucoup la fonction des garanties à privilégier. Un agent territorial ne vit pas les mêmes contraintes qu’un hospitalier, et un agent de l’état n’a pas toujours les mêmes usages de santé. Selon la fonction, la collectivité ou l’employeur, les attentes varient : rythme, exposition, mobilité, horaires. La participation éventuelle ne compense pas toujours un mauvais choix. C’est pourquoi il faut regarder le profil réel du fonctionnaire avant de comparer les offres. Pour aller plus loin, lisez complémentaire fonctionnaire.
Dans le secteur public, la fonction du contrat est d’accompagner votre quotidien. Une bonne lecture par profil évite les erreurs et les surcoûts.
Le cas des agents territoriaux
Pour un agent territorial, la proximité avec la collectivité compte souvent autant que le prix. Le besoin peut être très différent selon l’âge, la famille ou la fréquence des soins. Dans cette fonction, la participation de la collectivité peut aider, mais elle ne doit pas masquer la qualité des garanties. Une offre territoriale intéressante protège bien les dépenses courantes et reste simple à suivre. Le bon choix dépend donc du poste, du rythme de travail et du niveau de protection attendu.
Le cas des personnels hospitaliers
Le personnel hospitalier a souvent besoin d’une couverture plus robuste sur l’hospitalisation et les soins réguliers. Le contexte hospitalier peut rendre certains besoins plus fréquents, donc la fonction du contrat doit être claire et efficace. Un fonctionnaire hospitalier gagne à vérifier les services d’assistance, les plafonds et la rapidité de lecture des garanties. Ici, la mutuelle n’est pas qu’un complément : elle sécurise une santé parfois plus sollicitée. La comparaison doit rester concrète, pas théorique.
Le cas des agents de l’État
Pour les agents de l’état, la fonction du contrat est souvent d’équilibrer budget et protection. Certains profils cherchent une formule simple, d’autres veulent une couverture plus solide pour la famille ou la retraite. Le fonctionnaire de l’état doit donc comparer les niveaux de garanties et regarder ce qui change vraiment au quotidien. Une offre bien calibrée évite de payer pour des options inutiles. L’objectif reste le même : une protection cohérente, sans surcoût caché.
- agent territorial avec soins réguliers
- personnel hospitalier avec besoins renforcés
- fonctionnaire de l’état en recherche d’équilibre
- agent en mobilité ou en évolution familiale
Label, aides et participation employeur : ce qui peut alléger la facture
Le label est un repère pratique pour labelliser une offre et mieux la situer sur le marché. Pour le public territorial, il peut aider à labelliser une mutuel compatible avec certains critères attendus. La participation de l’employeur ou de la collectivité peut ensuite alléger la charge finale, parfois de façon décisive. Avant de souscrire, vérifiez l’information officielle, les conditions d’accès et la part réellement prise en charge. Le contrat ne doit pas être jugé sur son seul prix facial.
Quand la participation existe, elle peut transformer un choix moyen en vraie bonne affaire. Mais il faut intégrer l’aide dans votre budget réel, pas dans une estimation floue.
Quand le label devient un vrai critère de choix
Le label devient utile si vous cherchez une garantie de cohérence entre prix, protection et cadre territorial. Il aide à labelliser les offres qui répondent à des attentes précises du public. Pour un agent territorial, ce repère simplifie la comparaison et évite de perdre du temps sur des contrats peu adaptés. Le label ne remplace pas l’analyse des garanties, mais il peut orienter le tri initial. C’est souvent un bon filtre de départ, surtout quand les offres se ressemblent.
Comment intégrer l’aide dans son budget
Pour intégrer l’aide, calculez votre reste à charge après participation, puis comparez-le à la couverture obtenue. Une aide de 15 euro par mois peut rendre une offre plus solide beaucoup plus intéressante. L’important est de regarder le coût net, pas seulement la cotisation affichée. Si votre collectivité propose une participation, vérifiez les conditions, la durée et le niveau d’information fourni. C’est souvent ce détail qui fait basculer la décision vers un meilleur contrat.
Avantages, limites et services à surveiller avant de s’engager
Avant de souscrire, regardez l’avantage visible et l’inconvénient caché. Une solution peut offrir un bon remboursement, mais un service moyen ou des exclusions gênantes. À l’inverse, un contrat plus complet peut mieux accompagner votre santé au quotidien, avec assistance ou prévention. Le vrai test consiste à vérifier ce que vous obtenez en cas d’hospitalisation, de soin coûteux ou de changement de situation. Le nouveau contrat doit rester utile, pas seulement rassurant sur le papier.
Si vous voulez découvrir la bonne solution, comparez aussi les plafonds, les délais et les exclusions. C’est là que se joue la qualité réelle.
Les points forts à privilégier
Le premier avantage recherché reste la simplicité : comprendre vite, souscrire sans stress et suivre ses remboursements sans effort. Un bon service peut aussi inclure l’accompagnement, la prévention ou une assistance en cas de besoin. Ces éléments comptent autant que les chiffres du contrat. Quand la santé devient imprévisible, un service réactif vaut souvent plus qu’une promesse vague. C’est un avantage concret, surtout si vous avez déjà connu des démarches longues ou confuses.
Les limites à repérer avant de souscrire
L’inconvénient principal reste souvent le plafond trop bas ou l’exclusion mal lue. Certains contrats affichent un bon prix, puis limitent fortement les remboursements. D’autres semblent complets, mais deviennent coûteux dès que l’on ajoute des options. Avant de souscrire, vérifiez ce qui est exclu, ce qui est plafonné et ce qui n’est remboursé qu’en partie. C’est la meilleure façon d’éviter une mauvaise surprise et de choisir une solution vraiment adaptée.
| Type d’offre | Lecture commerciale |
|---|---|
| Formule basique | Prix bas, protection limitée, service réduit |
| Formule renforcée | Prix plus élevé, meilleure santé couverte, services utiles |
Quelle formule choisir selon votre profil et votre budget ?
Pour choisir, partez de votre profil, de votre budget et de votre niveau de santé attendu. Une mutuelle individuelle convient souvent à l’agent qui veut garder la main sur ses options. Une formule collective peut être plus simple et plus rassurante pour un salarié du privé, mais elle ne correspond pas toujours à vos besoins. En retraite, le bon choix change encore, car le budget et les besoins évoluent. Pour un nouvel agent, l’essentiel est de comparer avant de choisir.
Le bon contrat doit suivre votre profil aujourd’hui et demain. Si votre budget est serré, mieux vaut une formule claire qu’une promesse trop large.
Quelle formule pour un jeune agent ?
Un jeune agent peut souvent choisir une formule simple, avec un budget maîtrisé et des garanties ciblées. S’il a peu de soins, une mutuelle légère peut suffire au départ. Mais il faut déjà penser à l’évolution de la santé, surtout si les besoins changent vite. Un contrat individuel permet souvent plus de souplesse. L’idée n’est pas de surpayer, mais de rester protégé sans alourdir le budget.
Quelle formule pour une famille ?
Pour une famille, le collectif peut sembler pratique, mais l’individuel reste parfois plus précis. Il faut alors comparer les remboursements pour les enfants, l’optique et le dentaire. Le budget doit rester équilibré, car les besoins de santé montent vite avec plusieurs personnes à couvrir. Une bonne mutuelle familiale protège mieux les dépenses récurrentes et limite les écarts de reste à charge. Ici, la comparaison fait vraiment gagner en sérénité.
Quelle formule pour préparer la retraite ?
À la retraite, le profil change : plus de soins, plus d’arbitrages, et souvent un budget à surveiller de près. Le contrat individuel devient souvent plus pertinent, car il accompagne mieux l’évolution de la santé. Il faut alors choisir une formule qui garde un bon niveau de remboursement sans exploser les cotisations. Si vous anticipez cette étape, vous pouvez éviter un nouveau contrat mal adapté. C’est le moment de penser long terme.
FAQ – Questions fréquentes sur le choix d’une couverture pour agents publics
Une couverture santé est-elle obligatoire pour un fonctionnaire ?
Non, la mutuelle santé n’est pas toujours obligatoire pour un fonctionnaire, mais elle reste fortement recommandée. Elle limite le reste à charge et sécurise le budget.
Comment savoir si une offre est vraiment adaptée à mon statut ?
Vérifiez si le contrat correspond à votre situation territoriale, hospitalière ou d’état, puis comparez les garanties utiles à votre santé et à votre budget.
Peut-on changer de contrat facilement ?
Oui, vous pouvez changer de contrat, mais il faut vérifier les délais, les conditions de résiliation et la continuité de couverture avant de souscrire.
La participation de l’employeur change-t-elle vraiment le coût final ?
Oui, la participation de l’employeur peut réduire nettement le coût réel. Demandez toujours une information claire sur le montant net à payer.
Faut-il privilégier une formule individuelle ou collective ?
Tout dépend de votre profil. Une formule collective peut être pratique, mais une formule individuelle offre souvent plus de souplesse pour la santé et la retraite.
Que faut-il vérifier avant de souscrire ?
Avant de souscrire, examinez le contrat, les plafonds, les exclusions, la participation éventuelle et les garanties santé. C’est la meilleure façon de découvrir l’offre la plus adaptée.
Vous aimerez aussi
 Mutuelle

 Mutuelle
 Mutuelle
 Mutuelle